2018年中国卫生洁具行业市场运营现状分析
2018年,中国卫生洁具行业在宏观经济稳中向好、房地产市场持续调整、消费升级趋势明显的背景下,呈现出运行总体平稳、结构持续优化、竞争分化加剧的特征。本文从市场规模、供需结构、进出口、竞争格局、渠道变革及政策影响等方面,对2018年中国卫生洁具行业市场运营现状进行分析。
一、市场规模与增长
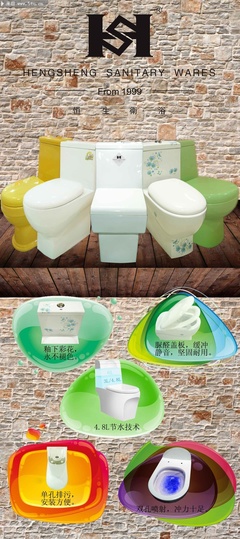
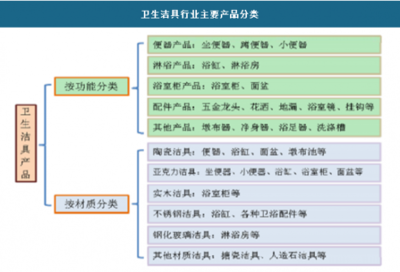
2018年,中国卫生洁具行业市场规模继续保持增长态势。伴随着新型城镇化推进、旧房改造需求释放以及居民对高品质卫浴产品需求的提升,行业整体销售收入较上年实现小幅增长。从细分品类看,坐便器、洗面盆、浴缸等传统产品仍是市场主力,但智能坐便器、智能浴室镜、整体卫浴等新兴品类增速显著高于行业平均水平,成为拉动市场增长的重要力量。
二、供需结构分析
供给端:2018年,行业产能总体充足,但结构性矛盾依然突出。广东佛山、河南长葛、福建南安、河北唐山等主要产区集中了全国大部分卫生洁具产能。受环保政策趋严、原材料价格波动等因素影响,部分中小企业生产受限,行业开工率有所分化,落后产能加速退出。规模以上企业凭借品牌、技术和渠道优势,产能利用率保持较高水平。
需求端:消费者对卫生洁具的需求从基本功能向品质化、智能化、个性化转变。精装修楼盘比例提升带动工程渠道需求增长,存量房翻新改造需求持续释放。年轻消费群体对线上购买卫浴产品的接受度提高,电商渠道销售占比进一步攀升,但线下体验和服务仍是影响消费者决策的重要因素。
三、进出口贸易情况
2018年,中国卫生洁具出口保持增长,但增速有所放缓。出口产品以坐便器、洗面盆等传统品类为主,主要销往美国、欧洲、东南亚等市场。受中美贸易摩擦影响,对美出口面临一定不确定性,部分企业加快开拓“一带一路”沿线市场。进口方面,高端卫生洁具产品仍有一定进口需求,主要来自德国、日本、意大利等国家,但进口规模相对有限。
四、竞争格局与品牌发展
2018年,卫生洁具行业竞争格局呈现“外资品牌主导高端、国产品牌加速追赶”的特点。科勒、TOTO、美标等外资品牌在高端市场仍占据优势地位,凭借品牌影响力和技术积累保持较强竞争力。国内品牌如箭牌、九牧、恒洁、惠达等通过加大研发投入、提升产品品质、拓展电商和工程渠道,市场份额稳步提升。行业集中度有所提高,但整体仍较为分散,中小企业数量众多,品牌竞争激烈。
五、渠道变革与营销创新
2018年,卫生洁具行业渠道结构持续演变。传统建材卖场和专卖店仍是主要销售渠道,但客流分化明显,优势卖场集聚效应增强。电商渠道保持快速增长,头部品牌在“双11”等大促中表现突出。整装大家居、精装工程成为重要增长点,卫浴企业加强与房地产开发商、家装公司的合作。新零售模式开始涌现,线上线下融合加速,体验式门店和场景化营销受到重视。
六、政策与标准影响
2018年,环保政策持续加码,对卫生洁具行业生产环节提出更高要求,推动企业加大环保投入、淘汰落后产能。多项国家标准和行业标准的制定与修订工作推进,涉及智能坐便器、节水器具等领域,对产品质量提升和行业规范发展起到积极作用。精装修政策在各地逐步推行,带动了工程渠道对卫生洁具产品的采购需求。
七、主要问题与挑战
行业仍面临一些突出问题:一是整体品牌集中度不高,同质化竞争依然存在;二是原材料成本波动和环保投入增加给中小企业带来经营压力;三是高端市场被外资品牌主导,国产品牌在技术研发和品牌溢价方面仍有提升空间;四是国际贸易环境不确定性增加,出口企业面临一定风险;五是智能卫浴产品标准体系尚待完善,售后服务水平需进一步提升。
八、与展望
2018年中国卫生洁具行业运行平稳,内需市场韧性较强,消费升级和渠道变革为行业增长提供动力,竞争格局逐步优化。随着城镇化深入推进和居民生活品质要求提高,卫生洁具行业仍有广阔发展空间,智能化、品质化、绿色化将是主要发展方向。企业需持续加强创新能力、优化渠道布局、提升品牌价值,以在分化加剧的市场中谋取竞争优势。
如若转载,请注明出处:http://www.jhgfthq.com/product/51.html
更新时间:2026-11-01 02:16:03